Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Wie lautet die Mitteilung einer Regulierung durch die Haftpflicht?
Die Mitteilung einer Regulierung durch die Haftpflichtversicherung informiert den Versicherungsnehmer darüber, dass der Versicherer die Schadensregulierung übernimmt. In der Mitteilung werden die Einzelheiten des Schadensfalls, die Höhe der Regulierung und die weiteren Schritte zur Abwicklung des Schadens dargelegt. Der Versicherungsnehmer wird darüber informiert, dass er keine weiteren Kosten für den Schaden tragen muss, sofern er durch die Versicherung abgedeckt ist. **
Ähnliche Suchbegriffe für Regulierung
Top-Angebote
Produkte zum Begriff Regulierung:
-
Regulierung: Wettbewerbsfördernd oder wettbewerbshemmend?, FachbücherDer europäische Integrationsprozess sowie die globale Finanz- und Wirtschaftskrise haben die Debatte um die optimale Regulierung von Wirtschaftssektoren auch in Deutschland neu entfacht. Regulierung steht für Gesetze, Verordnungen und Bestimmungen, mit denen der Staat steuernd in Wirtschaftsprozesse eingreift. An Beispielen wie der Energiewirtschaft, des Finanzdienstleistungssektors, des Handwerks und anhand von Staatsmonopolen wird interdisziplinär untersucht, ob sich Regulierung wettbewerbsfördernd oder -hemmend auswirkt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
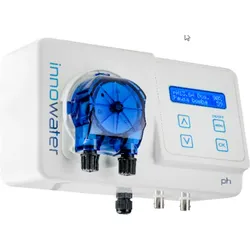
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann ich in einem Schadensfall meine Versicherung in Anspruch nehmen? Was sind die Schritte zur Regulierung eines Schadens?
Um Ihre Versicherung in Anspruch zu nehmen, müssen Sie den Schaden zunächst Ihrer Versicherung melden. Anschließend wird ein Schadenformular ausgefüllt und alle relevanten Unterlagen eingereicht. Die Versicherung prüft den Schaden und reguliert diesen entsprechend den Vertragsbedingungen. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Regulierung:
-
Regulierung: Wettbewerbsfördernd oder wettbewerbshemmend?, FachbücherDer europäische Integrationsprozess sowie die globale Finanz- und Wirtschaftskrise haben die Debatte um die optimale Regulierung von Wirtschaftssektoren auch in Deutschland neu entfacht. Regulierung steht für Gesetze, Verordnungen und Bestimmungen, mit denen der Staat steuernd in Wirtschaftsprozesse eingreift. An Beispielen wie der Energiewirtschaft, des Finanzdienstleistungssektors, des Handwerks und anhand von Staatsmonopolen wird interdisziplinär untersucht, ob sich Regulierung wettbewerbsfördernd oder -hemmend auswirkt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Wie lautet die Mitteilung einer Regulierung durch die Haftpflicht?
Die Mitteilung einer Regulierung durch die Haftpflichtversicherung informiert den Versicherungsnehmer darüber, dass der Versicherer die Schadensregulierung übernimmt. In der Mitteilung werden die Einzelheiten des Schadensfalls, die Höhe der Regulierung und die weiteren Schritte zur Abwicklung des Schadens dargelegt. Der Versicherungsnehmer wird darüber informiert, dass er keine weiteren Kosten für den Schaden tragen muss, sofern er durch die Versicherung abgedeckt ist. **
-
Wie kann ich in einem Schadensfall meine Versicherung in Anspruch nehmen? Was sind die Schritte zur Regulierung eines Schadens?
Um Ihre Versicherung in Anspruch zu nehmen, müssen Sie den Schaden zunächst Ihrer Versicherung melden. Anschließend wird ein Schadenformular ausgefüllt und alle relevanten Unterlagen eingereicht. Die Versicherung prüft den Schaden und reguliert diesen entsprechend den Vertragsbedingungen. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Ähnliche Suchbegriffe für Regulierung
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.