Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Warum funktioniert TLP nicht?
Es gibt mehrere mögliche Gründe, warum TLP nicht funktionieren könnte. Einer davon könnte sein, dass TLP nicht korrekt installiert oder konfiguriert ist. Ein weiterer Grund könnte sein, dass TLP nicht mit der Hardware oder dem Betriebssystem kompatibel ist. Schließlich könnte es auch sein, dass TLP nicht die gewünschten Ergebnisse liefert, da es möglicherweise nicht für die spezifischen Anforderungen oder Einstellungen des Benutzers optimiert ist. **
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **

Ähnliche Suchbegriffe für MONACOR-TLP-100SW
Top-Angebote
Produkte zum Begriff MONACOR-TLP-100SW:
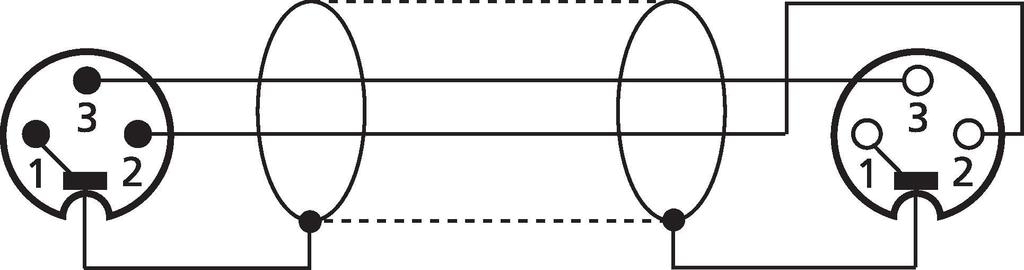
-
Wie häufig treten Störungen bei der Musikanlage Monacor PA 1120 auf?
Es gibt keine allgemeine Aussage darüber, wie häufig Störungen bei der Musikanlage Monacor PA 1120 auftreten. Die Häufigkeit von Störungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Qualität der Verkabelung, der Umgebung, in der die Anlage verwendet wird, und der Art der Nutzung. Es ist jedoch ratsam, die Anlage regelmäßig zu warten und eventuelle Probleme schnell zu beheben, um Störungen zu minimieren. **
-
Wie viele Tiefmittel- und Hochtonlautsprecher hat die Frequenzweiche Monacor DN 2618?
Die Frequenzweiche Monacor DN 2618 hat insgesamt 2 Tiefmitteltöner und 2 Hochtonlautsprecher. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **

Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Top-Angebote
Produkte zum Begriff MONACOR-TLP-100SW:
-
Warum funktioniert TLP nicht?
Es gibt mehrere mögliche Gründe, warum TLP nicht funktionieren könnte. Einer davon könnte sein, dass TLP nicht korrekt installiert oder konfiguriert ist. Ein weiterer Grund könnte sein, dass TLP nicht mit der Hardware oder dem Betriebssystem kompatibel ist. Schließlich könnte es auch sein, dass TLP nicht die gewünschten Ergebnisse liefert, da es möglicherweise nicht für die spezifischen Anforderungen oder Einstellungen des Benutzers optimiert ist. **
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Wie häufig treten Störungen bei der Musikanlage Monacor PA 1120 auf?
Es gibt keine allgemeine Aussage darüber, wie häufig Störungen bei der Musikanlage Monacor PA 1120 auftreten. Die Häufigkeit von Störungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Qualität der Verkabelung, der Umgebung, in der die Anlage verwendet wird, und der Art der Nutzung. Es ist jedoch ratsam, die Anlage regelmäßig zu warten und eventuelle Probleme schnell zu beheben, um Störungen zu minimieren. **
-
Wie viele Tiefmittel- und Hochtonlautsprecher hat die Frequenzweiche Monacor DN 2618?
Die Frequenzweiche Monacor DN 2618 hat insgesamt 2 Tiefmitteltöner und 2 Hochtonlautsprecher. **
Ähnliche Suchbegriffe für MONACOR-TLP-100SW
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.