Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
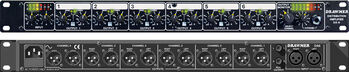
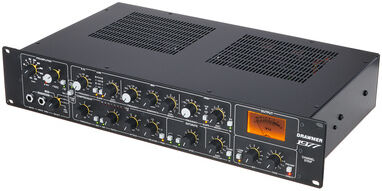
Ähnliche Suchbegriffe für Drawmer-DA6
Top-Angebote
Produkte zum Begriff Drawmer-DA6:
-
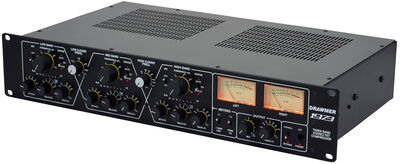
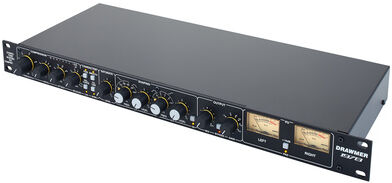
Drawmer 1973Drawmer 1973 drei Band Stereo Compressor, XLR Ein und Ausgänge, Trennfrequenz Einstellbar, Attack, Release Gain und Threshold Einstellbar, VU Meter, 19" 2 HE, Abmessung 482 x 132 x 315 mm (BxHxT), Gewicht mit Verpackung 9,7 Kg.1579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer CMC2Drawmer CMC2, kompakter Monitor Controller, geräuscharm, Grundfläche von nur 180 x160 mm, 2x Stereo-Symetrische-Line-Eingänge auf Stereo-Klinke, 3,5mm-Aux- Eingang mit Level Control für MP3, Smartphone, Tablet usw., 2x Lautsprecherausgänge, 1x Mono-Subwoofer-Ausgang mit Zeitrelaisschutz, Kopfhörerausgang, Dim, Phase Reverse, Mono und Mute, max. Ein- und Ausgangspegel 21 dBu, Dynamikbereich 115 dB, Crosstalk: > 80dB, Frequenzgang 20 Hz - 20 kHz, Abmessungen 183 x 45 x 164 mm, Gewicht 1,1kg349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1970Drawmer 1970; dual FET Kompressor und Vorverstärker; zwei Mikrofonvorverstärker; separate XLR-Eingänge für Line und Mikrofon; DI-Eingang für Instrumente mit EQ für Bässe und Höhen; True-Bypass der Kompressorsektion; Standard-Bedienelemente wie Threshold, Ratio, Attack und Release sowie eine 8-stufige LED-Anzeige zur Darstellung der Pegelreduktion pro Band; Hintergrundbeleuchtete analoge VU-Meter Pegelanzeigen mit schaltbarem +10 dB Rescale-Modus; Nebengeräuschfreies Ein- und Ausschalten dank zeitgesteuerter Relais in den Ausgängen; integriertes lineares Netzteil mit einstreuungsarmem Ringkerntrafo und Spannungswahlschalter; Anschlüsse: Mic/Line: XLR symmetrisch; Aux Input: 6,35 mm Klinke, unsymmetrisch; Eingangsimpedanz: Line: 20 kOhm, Mic: 200 Ohm bis 2,4 kOhm, Instrument: 2,2 MOhm; Mic EIN: -130 dB; maximaler Eingangspegel: +21 dBu; Ausgangsimpedanz: 100 Ohm; maximaler Ausgangspegel: +21 dBu; Frequenzgang: 20 Hz bis 20 kHz, +/-0,5 dB; Übersprechen: < -75 dB; Rauschabstand: > 93 dB; THD+N: 0,01% (0 dB); Spannungsversorgung: 115 oder 230 V, 63 VA; Abmessungen: 482 mm (B) x 88 mm (H) x 270 mm (T); Gewicht: 4,2 k,g1489,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

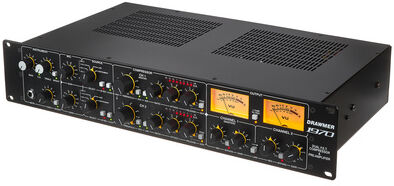
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Top-Angebote
Produkte zum Begriff Drawmer-DA6:
-
Drawmer DA6Drawmer DA6, 2x6 Stereo Distribution Amplifier mit Monitorausgang pro Kanal, 6 stereo XLR Ausgänge, 2 Stereo XLR Eingänge, Ein und Ausgangs LED Ketten, Jeder Ausgang kann separat Mono oder Stereo geroutet werden, eingebauter Kopfhörerverstärker, Aux Ausgang (6,3mm Klinke balanced), 19" 1He, Abmessung 482 x 44 x 200 mm (BxHxT), Gewicht 3,20 Kg949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1977Drawmer 1977 - Channel Strip mit Vintage Charakter; besteht aus einem Preamp, einem parametrischen Dreiband-Equalizer, einem Soft-Knee-Kompressor und einer variabler Sättigungsstufe; Wet/Dry-Mixregler; Output Gain-Regler; Fade Regler; beleuchtetes VU-Meter; Preamp-Direct-Schalter; Eingänge: XLR Line, XLR Mic, 48v Phantom power, Instrumenten-ID mit Direktausgang; Eingangsimpedanz (schaltbar): >20 kOhm; Eingangspegel max.: +21dBu; Mikrofon EIN: -130dB; Eingangsverstärkung: 0 - +66dB (Mikrofon), -24 - +42dB (Instrument); Ausgangsimpedanz: < 100 Ohm; Ausgangspegel max: +21dBu (10k Ohm Lastimpedanz); Ausgangsverstärkung: off - +12dB; Frequenzgang: 20Hz - 20kHz +/-0.5dB; Rauschen (Unity Gain, 20Hz - 20kHz): > 93dB; Verzerrung (THD+N @ 1kHz): 0dB: 0,01%, 10dB: 0,01%; Hochpassfilter (variabel): 16Hz - 130Hz; Low Band: 40Hz - 725Hz, Steigung: 6dB / 9dB / 12dB / Peak, Cut/Boost: -12dB - +12dB; Mid Band: 140Hz - 13kHz, Bandbreite: 0,25 - 2,75 Oktaven, Cut/Boost: -12dB - +12dB; High Band: 530Hz - 20kHz, Steilheit: 6dB / 12dB, Cut/Boost: -12dB - +12dB; Kompressor: Threshold (-40.0dB - +20dB), Ratio (1:1 - 10:1), Attack (0,2 ms - 100 ms), Release (0,05 s - 2 s); Stromversorgung: 230 V oder 115V bei 50-60Hz, 30VA; Abmessungen (B x H x T): 482 x 88 x 270 mm; Gewicht: 4,2 kg1589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1973Drawmer 1973 drei Band Stereo Compressor, XLR Ein und Ausgänge, Trennfrequenz Einstellbar, Attack, Release Gain und Threshold Einstellbar, VU Meter, 19" 2 HE, Abmessung 482 x 132 x 315 mm (BxHxT), Gewicht mit Verpackung 9,7 Kg.1579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Drawmer-DA6
-
Drawmer CMC2Drawmer CMC2, kompakter Monitor Controller, geräuscharm, Grundfläche von nur 180 x160 mm, 2x Stereo-Symetrische-Line-Eingänge auf Stereo-Klinke, 3,5mm-Aux- Eingang mit Level Control für MP3, Smartphone, Tablet usw., 2x Lautsprecherausgänge, 1x Mono-Subwoofer-Ausgang mit Zeitrelaisschutz, Kopfhörerausgang, Dim, Phase Reverse, Mono und Mute, max. Ein- und Ausgangspegel 21 dBu, Dynamikbereich 115 dB, Crosstalk: > 80dB, Frequenzgang 20 Hz - 20 kHz, Abmessungen 183 x 45 x 164 mm, Gewicht 1,1kg349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1970Drawmer 1970; dual FET Kompressor und Vorverstärker; zwei Mikrofonvorverstärker; separate XLR-Eingänge für Line und Mikrofon; DI-Eingang für Instrumente mit EQ für Bässe und Höhen; True-Bypass der Kompressorsektion; Standard-Bedienelemente wie Threshold, Ratio, Attack und Release sowie eine 8-stufige LED-Anzeige zur Darstellung der Pegelreduktion pro Band; Hintergrundbeleuchtete analoge VU-Meter Pegelanzeigen mit schaltbarem +10 dB Rescale-Modus; Nebengeräuschfreies Ein- und Ausschalten dank zeitgesteuerter Relais in den Ausgängen; integriertes lineares Netzteil mit einstreuungsarmem Ringkerntrafo und Spannungswahlschalter; Anschlüsse: Mic/Line: XLR symmetrisch; Aux Input: 6,35 mm Klinke, unsymmetrisch; Eingangsimpedanz: Line: 20 kOhm, Mic: 200 Ohm bis 2,4 kOhm, Instrument: 2,2 MOhm; Mic EIN: -130 dB; maximaler Eingangspegel: +21 dBu; Ausgangsimpedanz: 100 Ohm; maximaler Ausgangspegel: +21 dBu; Frequenzgang: 20 Hz bis 20 kHz, +/-0,5 dB; Übersprechen: < -75 dB; Rauschabstand: > 93 dB; THD+N: 0,01% (0 dB); Spannungsversorgung: 115 oder 230 V, 63 VA; Abmessungen: 482 mm (B) x 88 mm (H) x 270 mm (T); Gewicht: 4,2 k,g1489,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1978Drawmer 1978, zwei Band Stereo FET Compressor, schaltbare Charakteristiken, LF und HF regelbar, Mix/Dry Regelung, XLR Ein und Ausgänge, Klinke Side-Chain, Trennfrequenz Einstellbar, Attack, Release Gain und Threshold Einstellbar, VU Meter, internes Netzteil, 19" 1 HE, Abmessung 482 x 44 x 202 mm (BxHxT), Gewicht mit Verpackung 2,7 Kg.1098,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.