Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **

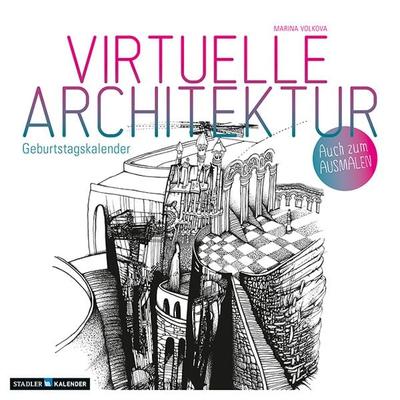
Ähnliche Suchbegriffe für Virtuelle
Top-Angebote
Produkte zum Begriff Virtuelle:
-
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.29,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **


Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Top-Angebote
Produkte zum Begriff Virtuelle:
-
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.29,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Virtuelle
-
Virtuelle Wirklichkeiten, Fachbücher von Felix ZimmermannDas Fachbuch "Virtuelle Wirklichkeiten" von Felix Zimmermann bietet eine tiefgehende Analyse der Rolle von Atmosphären in verschiedenen Kontexten, wie am Arbeitsplatz oder im Fussballstadion. Es untersucht, wie diese Atmosphären unsere Wahrnehmung und Sprache prägen und welche Bedeutung sie in der erlebnisorientierten Geschichtskultur haben. Zimmermann führt den Begriff der "Vergangenheitsatmosphären" ein, um das Streben nach unmittelbarem Kontakt mit der Vergangenheit zu beschreiben. Anhand von Beispielen aus digitalen Spielen wie "Anno 1800", "Assassin’s Creed Syndicate" und "Dishonored: Die Maske des Zorns" wird die Produktivität einer atmosphärenforschenden Perspektive, die sich auf Public History, Game Studies und Phänomenologie stützt, eindrucksvoll demonstriert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstellen von Medien, Geschichte und sozialwissenschaftlicher Forschung interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.