Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **

Ähnliche Suchbegriffe für Richtlinien
Top-Angebote
Produkte zum Begriff Richtlinien:
-
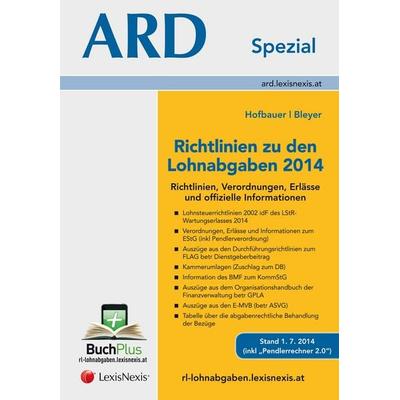
Richtlinien zu den Lohnabgaben 2014 - Richtlinien, Erlässe und offizielle Informationen, Taschenbuch von Birgit Bleyer,Josef Hofbauer, LexisNexis ARDRichtlinien Zu Den Lohnabgaben 2014 - Richtlinien, Erlässe Und Offizielle Informationen, Taschenbuch Von Birgit Bleyer,josef Hofbauer, Lexisnexis Ard Orac, 978-3-7007-5836-5, Seitenanzahl: 94467,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **

Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Top-Angebote
Produkte zum Begriff Richtlinien:
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 96. Ergänzungslieferung, FachbücherDie "Strassenverkehrs-Richtlinien 96. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von Richtlinien, die bis zum Frühjahr 2025 aktualisiert wurden. Dieses Fachbuch richtet sich an eine Vielzahl von Fachleuten, darunter Richterinnen und Richter, Rechtsanwältinnen und Rechtsanwälte sowie Mitarbeiter von Strassenverkehrs- und Polizeibehörden. Es ist ein unverzichtbares Nachschlagewerk für Fahrschulen, Speditionen, Busunternehmen sowie Prüfstellen wie TÜV und DEKRA. Die loseblattgebundene Form ermöglicht eine flexible Handhabung und Anpassung an die sich ständig ändernden rechtlichen Rahmenbedingungen im Strassenverkehr. Mit 544 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis im Bereich des Strassenverkehrsrechts.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien zu den Lohnabgaben 2014 - Richtlinien, Erlässe und offizielle Informationen, Taschenbuch von Birgit Bleyer,Josef Hofbauer, LexisNexis ARDRichtlinien Zu Den Lohnabgaben 2014 - Richtlinien, Erlässe Und Offizielle Informationen, Taschenbuch Von Birgit Bleyer,josef Hofbauer, Lexisnexis Ard Orac, 978-3-7007-5836-5, Seitenanzahl: 94467,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Richtlinien
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.