Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Herkunft
Top-Angebote
Produkte zum Begriff Herkunft:
-
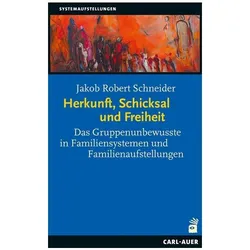
Herkunft, Schicksal und Freiheit, Fachbücher von Jakob Robert SchneiderDas klassische Familienstellen geht von der Grundthese aus, dass unser Leben und auch unsere Probleme in grössere Zusammenhänge eingebunden sind. Dazu gehört die Vergangenheit unseres eigenen Lebens, aber auch die Geschichte unserer Familie, unserer Ahnen und anderer bedeutsamer Gruppen, die uns umgeben. Diese Zusammenhänge existieren unabhängig davon, ob wir um sie wissen, sie befürworten oder sie ablehnen. Jakob Robert Schneider, einer der Pioniere des Familienstellens, geht in diesem Buch den spannenden Fragen nach, die nicht nur die Anwender dieser Beratungsmethode beschäftigen: Was geschieht in Familienaufstellungen? Wie kann man verstehen, was da vor sich geht, vielleicht sogar in Ansätzen erklären oder wenigstens plausibel beschreiben? Entlang dieser Fragen und anhand von eindrucksvollen Beispielen erläutert der Autor die Grundannahmen, die Wirkprinzipien und die Möglichkeiten.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **

Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Top-Angebote
Produkte zum Begriff Herkunft:
-
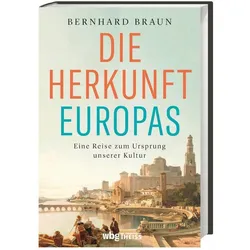
Die Herkunft Europas, Sachbücher von Bernhard BraunDie orientalischen Wurzeln der europäischen Kultur Europa ist nicht nur ein Kontinent, sondern auch ein Kulturraum mit einer Jahrtausende alten Geschichte. Doch wo liegen seine Wurzeln? Welche Vorstellungen und Bilderwelten prägten die frühen Zivilisationen? Und wie hat das Morgenland unser christliches Abendland geprägt? In diesem Buch erzählt der Philosoph Bernhard Braun die faszinierende Geschichte von der Herkunft der europäischen Kultur aus dem Orient. Dabei verbindet er religionsgeschichtliche Aspekte, insbesondere die Entstehung von Judentum, Christentum und Islam, mit Entwicklungen in der Kunst, Wissenschaft und Philosophie. Er beleuchtet orientalische Hochkulturen wie die Sumerer, Perser und das Alte Ägypten. Stets hat der Autor die Diskussionen der Gegenwart im Blick, zum Beispiel die Rolle islamischer Kultur in Europa. - Europas Kulturgeschichte: von den Anfängen der Menschheit bis zum Beginn der Neuzeit - Europa war keine Europäerin: was steckt hinter unserem Gründungsmythos? - Von den Gottheiten des Neolithikums zur Geburt der monotheistischen Weltreligionen - Der Einfluss der orientalischen Kulturen auf die griechische und römische Antike - Arabische und vorderasiatische Metropolen als Zentren der Gelehrsamkeit Das Verhältnis von Orient und Okzident im Wandel der Zeiten Mit dem Beginn der Neuzeit kehrten sich die Verhältnisse um. Der Aufstieg Europas begann. Die Renaissance war eine Zeit rasanter Fortschritte auf allen Gebieten, ob in der Wissenschaft, der Literatur oder der Kunst. Der Orient büsste seine Vorreiterrolle ein und wurde zum Empfänger von Ideen und Technologien aus dem Abendland. Bernhard Braun verdeutlicht im Spiegel der Geschichte, wie viel Orient und Okzident miteinander verbindet. In erzählerischer, leicht zugänglicher Form wirft er einen neuen Blick auf die Identität Europas.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herkunft, Schicksal und Freiheit, Fachbücher von Jakob Robert SchneiderDas klassische Familienstellen geht von der Grundthese aus, dass unser Leben und auch unsere Probleme in grössere Zusammenhänge eingebunden sind. Dazu gehört die Vergangenheit unseres eigenen Lebens, aber auch die Geschichte unserer Familie, unserer Ahnen und anderer bedeutsamer Gruppen, die uns umgeben. Diese Zusammenhänge existieren unabhängig davon, ob wir um sie wissen, sie befürworten oder sie ablehnen. Jakob Robert Schneider, einer der Pioniere des Familienstellens, geht in diesem Buch den spannenden Fragen nach, die nicht nur die Anwender dieser Beratungsmethode beschäftigen: Was geschieht in Familienaufstellungen? Wie kann man verstehen, was da vor sich geht, vielleicht sogar in Ansätzen erklären oder wenigstens plausibel beschreiben? Entlang dieser Fragen und anhand von eindrucksvollen Beispielen erläutert der Autor die Grundannahmen, die Wirkprinzipien und die Möglichkeiten.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Herkunft
-
Kollagen Peptan F 2000 Hd (herkunft Fisch) Im Glas 250 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Kollagen Peptan F 2000 HD Verwendung/Anwendung/Verzehrempfehlung: Pro Portion 2,4 g (ca. 2,5 Messlöffel) nach Belieben in ein warmes Getränk, Quark, Joghurt, Suppen oder andere Lebensmittel einrühren. 1 mal täglich eine Portion einnehmen. Nährwertdeklaration: Inhaltsstoffe pro Tagesportion (= 2,4 g) %NRV* Hydrolisiertes Kollagen Peptan F 2400 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: 100% Hydrolysiertes Kollagen Peptan F 2000 HD (Herkunft Fisch ). Allergene: Fisch Nettofüllmenge: 250 g Pulver Aufbewahrungsbedingungen: Gut verschlossen, vor Wärme und Licht geschützt sowie trocken lagern. Ursprungsland des Lebensmittels: Frankreich Anschrift des Herstellers: HANOJU Deutschland GmbH Zum Rennplatz 6 49401 Damme Deutschland Telefon: 05491 - 84428-0 Telefax: 05491 - 84428-15 E-Mail: info@hanoju.com Weitere Hinweise: Kollagen ist ein Gerüsteiweiß, das nahezu 30% des körpereigenen Proteins ausmacht. Kollagen ist ein Schlüsselprotein des Körpers. Peptan sind Typ 1 Kollagene, wie sie auch in den Knochen und der Haut des Menschen vorkommen. Peptan ist ein hochreines, bioaktives Naturprodukt mit einem Gehalt von mehr als 97% Protein (auf Trockengewicht), das Ihnen hier in löslicher Form angeboten wird. Peptan enthält 20 verschiedene Aminosäuren, einschließlich 8 von 9 essentiellen Aminosäuren. Seine besonderen Eigenschaften beruhen auf dem Überwiegen von Glycin, Prolin und Hydroxyprolin, die zusammen rund 50% des gesamten Aminosäuregehalts ausmachen. Die Konzentration von Glycin und Prolin ist 10- bis 20-mal höher als in anderen Proteinen. Durch diese sehr spezielle Zusammensetzung der Aminosäuren besitzt Peptan ernährungsfunktionelle Eigenschaften, die in anderen Proteinquellen nicht vorkommen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 11/202427,23 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationale Aspekte der Cyber-Haftpflicht und der Cyber-Versicherung, Fachbücher von Jan LüttringhausDie HGFV wurde 1982 mit einer Kapitalausstattung von 1.000.000 DM von Jauch & Hbener - heute Aon - errichtet. Gegenstand der Gesellschaft ist die Förderung von Untersuchungen und wissenschaftlichen Arbeiten im Bereich des Versicherungswesens und des Risikomanagements. Neben der Organisation und Durchführung von Symposien mit prominenten Vertretern aus Wissenschaft und Wirtschaft dienen dazu auch das Unterstützen und Herausgeben von Publikationen zu Themen mit Bezug zum Versicherungswesen. Bei ihrer Arbeit wird die Gesellschaft durch einen Beirat unterstützt, dem namhafte Vertreter aus Versicherungswirtschaft, Dienstleistung, Industrie und Wissenschaft angehören. Der Beirat lenkt und überwacht die Vergabe der nicht interessengebundenen Aufträge. Beiratsmitglieder 2025: Prof. Dr. Christian Armbrüster, Dr. Patrick Fiedler, Claudia Hasse, Anja Käfer-Rohrbach, Prof. Dr. Robert Koch, Sabine Krummenerl, Dr. Alexander Mahnke (Vorsitzender), Prof. Stefan Materne, Michael Rusch, Prof. Dr. Dieter Schwampe, Dr. Stefan Sigulla, Jan-Oliver Thofern. Geschäftsführer: Moritz von Kerssenbrock.64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.