Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten einer Autoversicherung aus? Welche Faktoren beeinflussen die Höhe der Prämie einer Autoversicherung?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Die Höhe der Prämie einer Autoversicherung wird durch Faktoren wie Alter, Fahrzeugtyp, Wohnort, Fahrleistung und Schadensfreiheitsklasse beeinflusst. Eine geringe Selbstbeteiligung kann zu höheren monatlichen Kosten führen, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Höhe 14
Top-Angebote
Produkte zum Begriff Höhe 14:
-
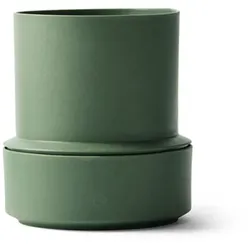
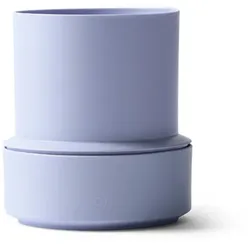
CrushGrind Selbstbewässerungstopf BILLUND - Höhe 14 cmSelbstbewässerungstopf BILLUND von CrushGrind Ohne Topf einsetzbar (empfohlen) / mit Topf: Topfdurchmesser max. Ø 9 cm Aus ca. 75 Prozent recyceltem Kunststoff produziert Verhindert Austrocknung und Staunässe Integriertes Kapillarsystem ( inkl. 3 austauschbare Kapillarmatten) 350 ml Wasserresservoir mit einfacher Befüllung Größe: Höhe 14 cm, Ø 12 cm18,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Was versteht man unter Selbstbeteiligung in der Versicherung und wie kann man ihre Höhe beeinflussen?
Die Selbstbeteiligung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann die Höhe der Selbstbeteiligung in der Versicherung durch eine höhere Selbstbeteiligung die monatlichen Beiträge senken oder durch eine niedrigere Selbstbeteiligung die monatlichen Beiträge erhöhen. Die Selbstbeteiligung dient dazu, dass Versicherte verantwortungsbewusst mit ihrem Versicherungsschutz umgehen und kleinere Schäden selbst tragen. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Höhe der potenziellen Entschädigungszahlungen im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherungsgesellschaft im Schadensfall auszahlt. Eine höhere Deckungssumme bedeutet in der Regel höhere potenzielle Entschädigungszahlungen im Schadensfall. Es ist wichtig, die Deckungssumme entsprechend des individuellen Risikos und der potenziellen Schadenshöhe angemessen zu wählen. **
-
Was ist die Funktion einer Selbstbeteiligung in der Versicherung und wie beeinflusst sie die Höhe der Versicherungsprämien?
Die Selbstbeteiligung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, das Risiko des Versicherungsunternehmens zu verringern und den Versicherten zur Vorsicht anzuregen. Je höher die Selbstbeteiligung gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien. **
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
Was bedeutet die Schadenfreiheitsklasse in der Kfz-Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung gibt an, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger sind die Beiträge. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Beiträge führt. **
Top-Angebote
Produkte zum Begriff Höhe 14:
-
CrushGrind Selbstbewässerungstopf BILLUND - Höhe 14 cmSelbstbewässerungstopf BILLUND von CrushGrind Ohne Topf einsetzbar (empfohlen) / mit Topf: Topfdurchmesser max. Ø 9 cm Aus ca. 75 Prozent recyceltem Kunststoff produziert Verhindert Austrocknung und Staunässe Integriertes Kapillarsystem ( inkl. 3 austauschbare Kapillarmatten) 350 ml Wasserresservoir mit einfacher Befüllung Größe: Höhe 14 cm, Ø 12 cm18,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten einer Autoversicherung aus? Welche Faktoren beeinflussen die Höhe der Prämie einer Autoversicherung?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Die Höhe der Prämie einer Autoversicherung wird durch Faktoren wie Alter, Fahrzeugtyp, Wohnort, Fahrleistung und Schadensfreiheitsklasse beeinflusst. Eine geringe Selbstbeteiligung kann zu höheren monatlichen Kosten führen, da die Versicherung ein höheres Risiko trägt. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Beiträge einer Versicherung aus?
Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst trägt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Beiträge, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. Die Höhe der Selbstbeteiligung kann daher einen direkten Einfluss auf die monatlichen Beiträge einer Versicherung haben. **
-
Was versteht man unter Selbstbeteiligung in der Versicherung und wie kann man ihre Höhe beeinflussen?
Die Selbstbeteiligung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann die Höhe der Selbstbeteiligung in der Versicherung durch eine höhere Selbstbeteiligung die monatlichen Beiträge senken oder durch eine niedrigere Selbstbeteiligung die monatlichen Beiträge erhöhen. Die Selbstbeteiligung dient dazu, dass Versicherte verantwortungsbewusst mit ihrem Versicherungsschutz umgehen und kleinere Schäden selbst tragen. **
Ähnliche Suchbegriffe für Höhe 14
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CrushGrind Selbstbewässerungstopf BILLUND - Höhe 14 cmSelbstbewässerungstopf BILLUND von CrushGrind Ohne Topf einsetzbar (empfohlen) / mit Topf: Topfdurchmesser max. Ø 9 cm Aus ca. 75 Prozent recyceltem Kunststoff produziert Verhindert Austrocknung und Staunässe Integriertes Kapillarsystem ( inkl. 3 austauschbare Kapillarmatten) 350 ml Wasserresservoir mit einfacher Befüllung Größe: Höhe 14 cm, Ø 12 cm19,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Höhe der potenziellen Entschädigungszahlungen im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherungsgesellschaft im Schadensfall auszahlt. Eine höhere Deckungssumme bedeutet in der Regel höhere potenzielle Entschädigungszahlungen im Schadensfall. Es ist wichtig, die Deckungssumme entsprechend des individuellen Risikos und der potenziellen Schadenshöhe angemessen zu wählen. **
-
Was ist die Funktion einer Selbstbeteiligung in der Versicherung und wie beeinflusst sie die Höhe der Versicherungsprämien?
Die Selbstbeteiligung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, das Risiko des Versicherungsunternehmens zu verringern und den Versicherten zur Vorsicht anzuregen. Je höher die Selbstbeteiligung gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet Selbstbeteiligung in der Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Selbstbeteiligung bedeutet, dass der Versicherte im Schadensfall einen Teil der Kosten selbst trägt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Beiträge zur Versicherung. Eine hohe Selbstbeteiligung kann daher zu günstigeren Beiträgen führen, birgt aber auch das Risiko höherer Kosten im Schadensfall. **
-
Was bedeutet die Schadenfreiheitsklasse in der Kfz-Versicherung und wie wirkt sie sich auf die Höhe der Beiträge aus?
Die Schadenfreiheitsklasse in der Kfz-Versicherung gibt an, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger sind die Beiträge. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Beiträge führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.