Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Ähnliche Suchbegriffe für Gefahren
Top-Angebote
Produkte zum Begriff Gefahren:
-
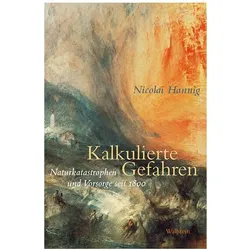
Kalkulierte Gefahren, Fachbücher von Nicolai HannigDas Buch "Kalkulierte Gefahren" von Nicolai Hannig bietet eine umfassende Analyse der Beziehung zwischen Naturkatastrophen und der Entwicklung moderner Gesellschaften. Es beleuchtet, wie Menschen seit dem 18. Jahrhundert auf die Herausforderungen durch Naturgefahren reagierten und welche Massnahmen sie ergriffen, um sich zu schützen. Der Autor untersucht die Transformation von passiven zu aktiven Ansätzen im Umgang mit der Natur, einschliesslich der Entwicklung von wissenschaftlichen Disziplinen und Versicherungen. Durch eine europäische und globale Perspektive wird deutlich, wie individuelle, privatwirtschaftliche und staatliche Akteure mit Naturkatastrophen umgingen und welche Rolle diese in der Geschichte der Moderne spielten. Das Buch ist nicht nur informativ, sondern auch preisgekrönt, da es mit dem Turku Book Award 2021 ausgezeichnet wurde.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
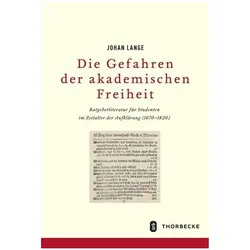
Gefahren akademischer Freiheit, Fachbücher von Johan LangeDas Buch "Gefahren akademischer Freiheit" von Johan Lange bietet eine tiefgehende Analyse der Herausforderungen, die mit der akademischen Freiheit in der Frühen Neuzeit verbunden waren. Es beleuchtet, wie Studierende im 18. Jahrhundert ihre Freiheit innerhalb und ausserhalb des Hörsaals erlebten und welche Gefahren damit einhergingen. Lange rekonstruiert die sozialen, ökonomischen und rechtlichen Rahmenbedingungen eines Universitätsbesuchs und untersucht die Ratgeberliteratur, die ab den 1670er Jahren entstand, um Studierenden zu helfen, die Risiken der "Studentenfreiheit" zu navigieren. Diese Literatur bot wertvolle Ratschläge für ein erfolgreiches Studium und erklärt, warum diese Quellen um 1800 an Bedeutung verloren, als verbindliche Studienpläne und akademische Gesetze die Disziplinierung der Studierenden übernahmen. Das Buch ist eine fundierte Quelle für alle, die sich für die Geschichte der akademischen Bildung und deren Entwicklung interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Gefahren:
-
BRW, Sicherheitskennzeichnung, Andere Gefahren 1.30Die Signaltafel "Andere Gefahren 1.30" ist ein wichtiges Sicherheitszeichen, das zur Kennzeichnung von potenziellen Gefahren in verschiedenen Umgebungen eingesetzt wird. Mit einem Durchmesser von 60 cm ist dieses Warnschild sowohl auffällig als auch informativ. Es besteht aus hochwertigem Aluminium, das für seine Langlebigkeit und Witterungsbeständigkeit bekannt ist. Die Verwendung von Scotchlite HP sorgt dafür, dass das Schild auch bei schlechten Lichtverhältnissen gut sichtbar bleibt. Dieses Produkt ist ideal für den Einsatz in Industrieanlagen, Baustellen oder anderen Bereichen, in denen besondere Vorsicht geboten ist. Die klare und prägnante Darstellung der Warnung ermöglicht es, schnell auf mögliche Gefahren aufmerksam zu machen und somit zur Sicherheit aller Beteiligten beizutragen. - Hergestellt aus langlebigem Aluminium für erhöhte Witterungsbeständigkeit - Reflektierende Scotchlite HP-Beschichtung für optimale Sichtbarkeit bei Dunkelheit - Geeignet für den Einsatz in verschiedenen Gefahrenbereichen, einschliesslich Industrie und Baustellen.71,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Gefahren
-
Kalkulierte Gefahren, Fachbücher von Nicolai HannigDas Buch "Kalkulierte Gefahren" von Nicolai Hannig bietet eine umfassende Analyse der Beziehung zwischen Naturkatastrophen und der Entwicklung moderner Gesellschaften. Es beleuchtet, wie Menschen seit dem 18. Jahrhundert auf die Herausforderungen durch Naturgefahren reagierten und welche Massnahmen sie ergriffen, um sich zu schützen. Der Autor untersucht die Transformation von passiven zu aktiven Ansätzen im Umgang mit der Natur, einschliesslich der Entwicklung von wissenschaftlichen Disziplinen und Versicherungen. Durch eine europäische und globale Perspektive wird deutlich, wie individuelle, privatwirtschaftliche und staatliche Akteure mit Naturkatastrophen umgingen und welche Rolle diese in der Geschichte der Moderne spielten. Das Buch ist nicht nur informativ, sondern auch preisgekrönt, da es mit dem Turku Book Award 2021 ausgezeichnet wurde.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gefahren akademischer Freiheit, Fachbücher von Johan LangeDas Buch "Gefahren akademischer Freiheit" von Johan Lange bietet eine tiefgehende Analyse der Herausforderungen, die mit der akademischen Freiheit in der Frühen Neuzeit verbunden waren. Es beleuchtet, wie Studierende im 18. Jahrhundert ihre Freiheit innerhalb und ausserhalb des Hörsaals erlebten und welche Gefahren damit einhergingen. Lange rekonstruiert die sozialen, ökonomischen und rechtlichen Rahmenbedingungen eines Universitätsbesuchs und untersucht die Ratgeberliteratur, die ab den 1670er Jahren entstand, um Studierenden zu helfen, die Risiken der "Studentenfreiheit" zu navigieren. Diese Literatur bot wertvolle Ratschläge für ein erfolgreiches Studium und erklärt, warum diese Quellen um 1800 an Bedeutung verloren, als verbindliche Studienpläne und akademische Gesetze die Disziplinierung der Studierenden übernahmen. Das Buch ist eine fundierte Quelle für alle, die sich für die Geschichte der akademischen Bildung und deren Entwicklung interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
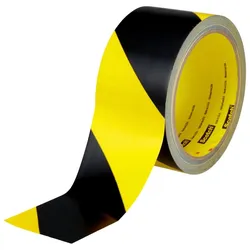
3M Scotch Gefahren-Klebeband 5702 Schwarz-Gelb 50mmx33mIm Gegensatz zu aufwendigen Lackierlösungen lässt sich dieses Weich-PVC-Klebeband einfach applizieren und ist wieder leicht zu entfernen. Das flexible und abriebfeste Klebeband passt sich Ecken, Rundu...54,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.