Domain kraftfahrt-haftpflicht.de kaufen?
Wir ziehen mit dem Projekt
kraftfahrt-haftpflicht.de um.
Sind Sie am Kauf der Domain
kraftfahrt-haftpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftfahrt-haftpflicht.de kaufen?
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Betrieben
Top-Angebote
Produkte zum Begriff Betrieben:
-
Hohenstein, Friederike: Wie geht modernes Arbeiten in produzierenden Betrieben?Wie geht modernes Arbeiten in produzierenden Betrieben? , Was bedeutet New Work für die Produktion? Fachkräftemangel - dieses Wort ist prägend, wenn man sich die Entwicklung der Industrie der letzten Jahre anschaut. Zwar können Tätigkeiten mit einem hohen Automatisierungsgrad immer häufiger durch technische Lösungen ersetzt werden, dennoch ist kein massiver Abbau an Jobs in der Produktion zu erkennen. Vielmehr verändert sich durch die fortschreitende Automatisierung das Anforderungsprofil von Mitarbeitenden in der Produktion und der Bedarf an hochqualifizierten Mitarbeitenden nimmt zu. Bis 2030 werden auf dem deutschen Arbeitsmarkt Schätzungen zufolge bis zu 4 Millionen Arbeitskräfte fehlen. Der War for Talents nimmt ungeahnte Dimensionen an und die produzierenden KMU haben immer größere Schwierigkeiten, die nötigen Hebel für die Gewinnung neuer Mitarbeitenden zu finden. Daraus lässt sich ableiten: Ohne eine moderne Personalabteilung und ein neues Verständnis von Personalarbeit werden insbesondere produzierende Betriebe am Markt nicht weiter bestehen können. Dieses Buch soll einen Weg aus der Krise aufzeigen, indem es sich folgenden Kernfragen widmet: Was bedeutet New Work für die Produktion? Wie gestalten wir den Arbeitsplatz in der Produktion, dass er für verschiedene Generationen in allen 6 Phasen des Employee Lifecycles attraktiv ist? Welche konkreten Maßnahmen können von Unternehmerinnen und Unternehmern implementiert werden? Was braucht es als Arbeitgeber, um den Ansprüchen und Erwartungen der ArbeitnehmerInnen gerecht zu werden? Anhand des Employee Lifecycles, also der natürlichen Phasen, die Mitarbeitende in einem Unternehmen durchlaufen, werden anwendbare Kommunikationsstrategien und Change-Maßnahmen für die erfolgreiche Implementierung moderner Unternehmensstrategien für Unternehmerinnen und Unternehmer, Führungskräfte und Personalerinnen sowie Personaler in produzierenden KMU in einer praktischen Toolbox zusammengefasst und mit praxisnahen Fallbeispielen versehen. Eine Themenpremiere auf dem Buchmarkt Erhalten Sie erstmals eine ausführliche Antwort auf die Frage: Wie geht modernes Arbeiten, wenn Homeoffice keinerlei Option ist? , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250306, Titel der Reihe: Dein Business##, Autoren: Hohenstein, Friederike~Heitmann, Helen, Seitenzahl/Blattzahl: 208, Keyword: Arbeitsmarkt; Arbeitsplatzgestaltung; Attraction; Automatisierung; Bewerbermarkt; Career Development; Employee Lifecycle; Employee Lifecycle Management; Fachkräftemangel; Fachkräftemangel in der Produktion; Fachkräftesicherung in der Industrie; HR-Trends in der Industrie; Human Resource Management; Industrie; KMU; Mitarbeiterbindung; Mitarbeiterlebenszyklus; New Work; New Work in der Produktion; Onboarding; Personalentwicklung; Personalgewinnung; Personalstrategie; Produktion; Produktionsbetrieb; Recruiting; Retention; Separation; Unternehmensstrategie; Veränderung der Arbeitswelt; War for Talents; Zukunft der Arbeit; Zukunft der Arbeit in KMU; demografischer Wandel, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Arbeitsorganisation~Beruf / Karriere~Karriere, Fachkategorie: Strategisches Management~Management: Innovation~Organisationstheorie und -verhalten~Arbeitsmodelle und -praxis~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 16, Gewicht: 450, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
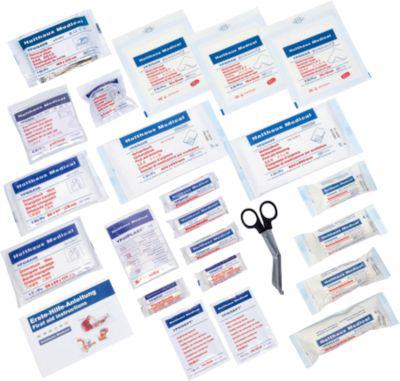
Füllsortiment, für Verbandskasten in Betrieben, DIN 13169, 166-teiligDas Füllsortiment eignet sich nach DIN 13169 für Verbandskästen in Betrieben. Mit diesem Set erhalten Sie alle notwendigen Utensilien, um Ihren Verbandskasten, Erste-Hilfe-Koffer oder Verbandschrank ordnungsgemäß aufzufüllen. Das komplette 166-teilige Verbandmittelsortiment verfügt über diverse Pflaster, Verbandpäckchen, Wundkompressen und Fixierbinden. Zusätzlich erhalten Sie eine Erste-Hilfe-Schere, um die Pflaster in die richtige Größe schneiden zu können oder auch Mundschutztücher und Einmalhandschuhe zur Behandlung des Verletzten. Sie sind somit bestens ausgestattet für den fall einer ersten Hilfe in Ihrem Betrieb. Wichtige Details: * Für Verbandskästen geeignet in Betrieben * DIN 13169Inhalt: * 2 x YPSIDERM® Heftpflaster, starr, 25 mm x 5 m * 24 x YPSIPLAST® Wundpflaster, elastisch, 100 x 60 mm * 12 x YPSIPLAST® Fingerverband, elastisch, 120 x 20 mm * 12 x YPSIPLAST® Fingerkuppenverband, wasserabweisend, 40 x 70 mm * 36 x YPSIPLAST® Pflasterstrips, wasserabweisend, verschiedene Größen * 2 x YPSISAVE Verbandpäckchen, klein (steril), 60 x 80 mm * 6 x YPSISAVE Verbandpäckchen, mittel (steril), 80 x 100 mm * 2 x YPSISAVE Verbandpäckchen, groß (steril), 100 x 120 mm * 2 x YPSISAVE Verbandtuch, mittel (steril), 600 x 800 mm * 4 x YPSIPAD Augenkompressen, oval (steril), 56 x 70 mm * 12 x YPSISAN Wundkompressen (steril), 100 x 100 mm * 4 x YPSIFIX® Fixierbinden, elastisch, 60 mm x 4 m * 4 x YPSIFIX® Fixierbinden, elastisch, 80 mm x 4 m * 2 x YPSIMED Sofort-Kältekompresse, 150 x 140 mm * 4 x YPSISAVE Dreiecktücher, Vlies, weiß, 960 x 960 x 1360 mm * 2 x YPSISAVE Rettungsdecke, silber/gold, 2100 x 1600 mm * 8 x YPSISEPT Hautreinigungstücher, 140 x 190 mm * 8 x YPSIMED Einmalhandschuhe, groß * 4 x YPSIMED Gesichtsmasken, Typ I * 10 x YPSISAVE Vliesstoff-Tücher, gefaltet, 200 x 300 mm * 1 x Erste-Hilfe-Schere, groß * 4 x Folienbeutel, 300 x 400 mm * 1 x Anleitung zur Ersten Hilfe34,50 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
SHOWTEC Sonus Bar 8B RGBW-Indoor Lightbar - Akku betriebenDie Showtec Sonus Bar 8B ist eine batteriebetriebene Lichtleiste mit 24 RGBW-LEDs mit je 2 W. Der Akku hält bei maximaler Leistung 4,5 Stunden, bei typischer Nutzung (d. h. nicht alle LEDs sind zu 100% eingeschaltet) jedoch länger. Die LEDs können in bis zu 8 Abschnitte über bis zu 38 DMX-Kanäle gesteuert werden. Außerdem verfügt sie über einen hochwertigen, klanggesteuerten Modus, der vielseitig und sowohl für Profis als auch für Amateure gleichermaßen nützlich ist. Sie kann auch im Standalone-Modus mit integrierten Programmen, manuellen Einstellungen und im Master/Slave-Modus verwendet werden und unterstützt RDM. Die Showtec Sonus Bar 8B ist konvektionsgekühlt, so dass sie im Betrieb völlig geräuschlos ist. 24 RGBW-LEDsBis zu 8 steuerbare AbschnitteAkkubetriebenDMX/RDM, integrierte Programm-, klanggesteuerte, manuelle und Master/Slave-ModiGeräuschlose Konvektionskühlung Leuchtmittel Typ: LEDAnzahl Leuchtmittel: 24Lichtquelle Leistung: 2 WLED Farbe: RGBWAktualisierungsrate: 1000 HzLichtstrom (gesamt): 924 lmStrahlungswinkel (Horizontal): 16.4°Strahlungswinkel (Vertikal): 11.3°Laufzeit @volle Leistung: 3.5 hLadezeit: 3 hSteuermodus: Built-in Program / DMX / Manual / Master Slave / Remote / RDM / SoundDMX-Kanäle: 4 / 6 / 10 / 32 / 34 / 38Protokolle: DMX / RDMStromversorgung: 24 V DCStromverbrauch: 24 WStromeingang: Low Voltage DC plugDMX-Anschluss: XLR 3P In/OutLänge (mm): 1091 mmBreite (mm): 80 mmHöhe (mm): 148 mmGewicht: 3.3 kgIP-Schutzart: IP20 (indoor use only)Gehäuse: AluminiumFarbe: Black308,21 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **

Was sind die wichtigsten Maßnahmen zum Schutz vor Explosionen in Betrieben?
Die wichtigsten Maßnahmen zum Schutz vor Explosionen in Betrieben sind die regelmäßige Wartung und Inspektion von Anlagen, die Schulung der Mitarbeiter im Umgang mit explosiven Stoffen und die Einhaltung von Sicherheitsvorschriften und -richtlinien. Zudem sollten potenzielle Zündquellen identifiziert und eliminiert, sowie geeignete Schutzmaßnahmen wie Explosionsschutzsysteme installiert werden. Im Falle eines Notfalls ist es wichtig, dass ein Notfallplan vorhanden ist und die Mitarbeiter entsprechend geschult sind, um schnell und effektiv reagieren zu können. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Betrieben:
-
Hohenstein, Friederike: Wie geht modernes Arbeiten in produzierenden Betrieben?Wie geht modernes Arbeiten in produzierenden Betrieben? , Was bedeutet New Work für die Produktion? Fachkräftemangel - dieses Wort ist prägend, wenn man sich die Entwicklung der Industrie der letzten Jahre anschaut. Zwar können Tätigkeiten mit einem hohen Automatisierungsgrad immer häufiger durch technische Lösungen ersetzt werden, dennoch ist kein massiver Abbau an Jobs in der Produktion zu erkennen. Vielmehr verändert sich durch die fortschreitende Automatisierung das Anforderungsprofil von Mitarbeitenden in der Produktion und der Bedarf an hochqualifizierten Mitarbeitenden nimmt zu. Bis 2030 werden auf dem deutschen Arbeitsmarkt Schätzungen zufolge bis zu 4 Millionen Arbeitskräfte fehlen. Der War for Talents nimmt ungeahnte Dimensionen an und die produzierenden KMU haben immer größere Schwierigkeiten, die nötigen Hebel für die Gewinnung neuer Mitarbeitenden zu finden. Daraus lässt sich ableiten: Ohne eine moderne Personalabteilung und ein neues Verständnis von Personalarbeit werden insbesondere produzierende Betriebe am Markt nicht weiter bestehen können. Dieses Buch soll einen Weg aus der Krise aufzeigen, indem es sich folgenden Kernfragen widmet: Was bedeutet New Work für die Produktion? Wie gestalten wir den Arbeitsplatz in der Produktion, dass er für verschiedene Generationen in allen 6 Phasen des Employee Lifecycles attraktiv ist? Welche konkreten Maßnahmen können von Unternehmerinnen und Unternehmern implementiert werden? Was braucht es als Arbeitgeber, um den Ansprüchen und Erwartungen der ArbeitnehmerInnen gerecht zu werden? Anhand des Employee Lifecycles, also der natürlichen Phasen, die Mitarbeitende in einem Unternehmen durchlaufen, werden anwendbare Kommunikationsstrategien und Change-Maßnahmen für die erfolgreiche Implementierung moderner Unternehmensstrategien für Unternehmerinnen und Unternehmer, Führungskräfte und Personalerinnen sowie Personaler in produzierenden KMU in einer praktischen Toolbox zusammengefasst und mit praxisnahen Fallbeispielen versehen. Eine Themenpremiere auf dem Buchmarkt Erhalten Sie erstmals eine ausführliche Antwort auf die Frage: Wie geht modernes Arbeiten, wenn Homeoffice keinerlei Option ist? , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250306, Titel der Reihe: Dein Business##, Autoren: Hohenstein, Friederike~Heitmann, Helen, Seitenzahl/Blattzahl: 208, Keyword: Arbeitsmarkt; Arbeitsplatzgestaltung; Attraction; Automatisierung; Bewerbermarkt; Career Development; Employee Lifecycle; Employee Lifecycle Management; Fachkräftemangel; Fachkräftemangel in der Produktion; Fachkräftesicherung in der Industrie; HR-Trends in der Industrie; Human Resource Management; Industrie; KMU; Mitarbeiterbindung; Mitarbeiterlebenszyklus; New Work; New Work in der Produktion; Onboarding; Personalentwicklung; Personalgewinnung; Personalstrategie; Produktion; Produktionsbetrieb; Recruiting; Retention; Separation; Unternehmensstrategie; Veränderung der Arbeitswelt; War for Talents; Zukunft der Arbeit; Zukunft der Arbeit in KMU; demografischer Wandel, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Arbeitsorganisation~Beruf / Karriere~Karriere, Fachkategorie: Strategisches Management~Management: Innovation~Organisationstheorie und -verhalten~Arbeitsmodelle und -praxis~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 16, Gewicht: 450, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Betrieben
-
Füllsortiment, für Verbandskasten in Betrieben, DIN 13169, 166-teiligDas Füllsortiment eignet sich nach DIN 13169 für Verbandskästen in Betrieben. Mit diesem Set erhalten Sie alle notwendigen Utensilien, um Ihren Verbandskasten, Erste-Hilfe-Koffer oder Verbandschrank ordnungsgemäß aufzufüllen. Das komplette 166-teilige Verbandmittelsortiment verfügt über diverse Pflaster, Verbandpäckchen, Wundkompressen und Fixierbinden. Zusätzlich erhalten Sie eine Erste-Hilfe-Schere, um die Pflaster in die richtige Größe schneiden zu können oder auch Mundschutztücher und Einmalhandschuhe zur Behandlung des Verletzten. Sie sind somit bestens ausgestattet für den fall einer ersten Hilfe in Ihrem Betrieb. Wichtige Details: * Für Verbandskästen geeignet in Betrieben * DIN 13169Inhalt: * 2 x YPSIDERM® Heftpflaster, starr, 25 mm x 5 m * 24 x YPSIPLAST® Wundpflaster, elastisch, 100 x 60 mm * 12 x YPSIPLAST® Fingerverband, elastisch, 120 x 20 mm * 12 x YPSIPLAST® Fingerkuppenverband, wasserabweisend, 40 x 70 mm * 36 x YPSIPLAST® Pflasterstrips, wasserabweisend, verschiedene Größen * 2 x YPSISAVE Verbandpäckchen, klein (steril), 60 x 80 mm * 6 x YPSISAVE Verbandpäckchen, mittel (steril), 80 x 100 mm * 2 x YPSISAVE Verbandpäckchen, groß (steril), 100 x 120 mm * 2 x YPSISAVE Verbandtuch, mittel (steril), 600 x 800 mm * 4 x YPSIPAD Augenkompressen, oval (steril), 56 x 70 mm * 12 x YPSISAN Wundkompressen (steril), 100 x 100 mm * 4 x YPSIFIX® Fixierbinden, elastisch, 60 mm x 4 m * 4 x YPSIFIX® Fixierbinden, elastisch, 80 mm x 4 m * 2 x YPSIMED Sofort-Kältekompresse, 150 x 140 mm * 4 x YPSISAVE Dreiecktücher, Vlies, weiß, 960 x 960 x 1360 mm * 2 x YPSISAVE Rettungsdecke, silber/gold, 2100 x 1600 mm * 8 x YPSISEPT Hautreinigungstücher, 140 x 190 mm * 8 x YPSIMED Einmalhandschuhe, groß * 4 x YPSIMED Gesichtsmasken, Typ I * 10 x YPSISAVE Vliesstoff-Tücher, gefaltet, 200 x 300 mm * 1 x Erste-Hilfe-Schere, groß * 4 x Folienbeutel, 300 x 400 mm * 1 x Anleitung zur Ersten Hilfe34,50 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
SHOWTEC Sonus Bar 8B RGBW-Indoor Lightbar - Akku betriebenDie Showtec Sonus Bar 8B ist eine batteriebetriebene Lichtleiste mit 24 RGBW-LEDs mit je 2 W. Der Akku hält bei maximaler Leistung 4,5 Stunden, bei typischer Nutzung (d. h. nicht alle LEDs sind zu 100% eingeschaltet) jedoch länger. Die LEDs können in bis zu 8 Abschnitte über bis zu 38 DMX-Kanäle gesteuert werden. Außerdem verfügt sie über einen hochwertigen, klanggesteuerten Modus, der vielseitig und sowohl für Profis als auch für Amateure gleichermaßen nützlich ist. Sie kann auch im Standalone-Modus mit integrierten Programmen, manuellen Einstellungen und im Master/Slave-Modus verwendet werden und unterstützt RDM. Die Showtec Sonus Bar 8B ist konvektionsgekühlt, so dass sie im Betrieb völlig geräuschlos ist. 24 RGBW-LEDsBis zu 8 steuerbare AbschnitteAkkubetriebenDMX/RDM, integrierte Programm-, klanggesteuerte, manuelle und Master/Slave-ModiGeräuschlose Konvektionskühlung Leuchtmittel Typ: LEDAnzahl Leuchtmittel: 24Lichtquelle Leistung: 2 WLED Farbe: RGBWAktualisierungsrate: 1000 HzLichtstrom (gesamt): 924 lmStrahlungswinkel (Horizontal): 16.4°Strahlungswinkel (Vertikal): 11.3°Laufzeit @volle Leistung: 3.5 hLadezeit: 3 hSteuermodus: Built-in Program / DMX / Manual / Master Slave / Remote / RDM / SoundDMX-Kanäle: 4 / 6 / 10 / 32 / 34 / 38Protokolle: DMX / RDMStromversorgung: 24 V DCStromverbrauch: 24 WStromeingang: Low Voltage DC plugDMX-Anschluss: XLR 3P In/OutLänge (mm): 1091 mmBreite (mm): 80 mmHöhe (mm): 148 mmGewicht: 3.3 kgIP-Schutzart: IP20 (indoor use only)Gehäuse: AluminiumFarbe: Black308,21 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
SHOWTEC Sonus Bar 4B RGBW-Indoor Lightbar - Akku betriebenDie Showtec Sonus Bar 4B ist eine batteriebetriebene Lichtleiste mit 12 RGBW-LEDs mit je 2 W. Der Akku hält bei maximaler Leistung 4,5 Stunden, bei typischer Nutzung (d. h. nicht alle LEDs sind zu 100% eingeschaltet) jedoch länger. Die LEDs können in bis zu 4 Abschnitte über bis zu 22 DMX-Kanäle gesteuert werden. Außerdem verfügt sie über einen hochwertigen, klanggesteuerten Modus, der vielseitig und sowohl für Profis als auch für Amateure gleichermaßen nützlich ist. Sie kann auch im Standalone-Modus mit integrierten Programmen, manuellen Einstellungen und im Master/Slave-Modus verwendet werden und unterstützt RDM. Die Showtec Sonus Bar 4B ist konvektionsgekühlt, so dass sie im Betrieb völlig geräuschlos ist. 12 RGBW-LEDsBis zu 4 steuerbare AbschnitteAkkubetriebenDMX/RDM, integrierte Programm-, klanggesteuerte, manuelle und Master/Slave-ModiGeräuschlose Konvektionskühlung Leuchtmittel Typ: LEDAnzahl Leuchtmittel: 12Lichtquelle Leistung: 2 WLED Farbe: RGBWAktualisierungsrate: 1000 HzLichtstrom (gesamt): 446 lmStrahlungswinkel (Horizontal): 12.1°Strahlungswinkel (Vertikal): 11.4°Laufzeit @volle Leistung: 4.5 hLadezeit: 1.5 hSteuermodus: Auto / Built-in Program / DMX / Manual / Master Slave / Remote / RDM / SoundDMX-Kanäle: 4 / 6 / 10 / 16 / 18 / 22Protokolle: DMX / RDMStromversorgung: 24 V DCStromverbrauch: 12 WStromeingang: Low Voltage DC plugDMX-Anschluss: XLR 3P In/OutLänge (mm): 590 mmBreite (mm): 80 mmHöhe (mm): 148 mmGewicht: 1.8 kgIP-Schutzart: IP20 (indoor use only)Gehäuse: AluminiumFarbe: Black220,15 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Junglebox mit Dschungelgeräuschen 120 Sekunden - Akku betrieben, Naturklänge für...<h3>Junglebox von Relaxound – Entspannung mit authentischen Dschungelgeräuschen</h3> <p>Mit der <strong>Junglebox</strong> von Relaxound holen Sie sich die faszinierende Atmosphäre des tropischen Regenwaldes direkt in Ihr Zuhause. Für 120 Sekunden entführt Sie die Box in eine exotische Klangwelt voller Tiere und Naturgeräusche – perfekt zum Entspannen, Träumen oder für eine kleine Auszeit vom Alltag.</p> <h4>Besonderheiten & Funktionen</h4> <ul> <li><strong>120 Sekunden Naturklänge:</strong> Authentische Dschungelgeräusche für kurze Entspannungsmomente.</li> <li><strong>Bewegungssensor:</strong> Aktiviert die Klangkulisse automatisch, sobald Sie vorbeigehen.</li> <li><strong>Flexible Lautstärke:</strong> Passen Sie die Intensität der Klänge ganz einfach an.</li> <li><strong>Akku betrieben:</strong> Langlebiger, wiederaufladbarer Akku für kabellosen Einsatz.</li> <li><strong>K...69,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was sind die wichtigsten Maßnahmen zum Schutz vor Explosionen in Betrieben?
Die wichtigsten Maßnahmen zum Schutz vor Explosionen in Betrieben sind die regelmäßige Wartung und Inspektion von Anlagen, die Schulung der Mitarbeiter im Umgang mit explosiven Stoffen und die Einhaltung von Sicherheitsvorschriften und -richtlinien. Zudem sollten potenzielle Zündquellen identifiziert und eliminiert, sowie geeignete Schutzmaßnahmen wie Explosionsschutzsysteme installiert werden. Im Falle eines Notfalls ist es wichtig, dass ein Notfallplan vorhanden ist und die Mitarbeiter entsprechend geschult sind, um schnell und effektiv reagieren zu können. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.